Guides & Tips
Paano Ma-approve sa Car Loan: Ano ang Tinitingnan ng Bank
By Richard Cuagdan, Mitsubishi Sales Executive ·
Quick answer: Para ma-approve sa car loan, panatilihin ang monthly amortization sa mga 30% ng gross monthly income mo, siguraduhing malinis ang CIC credit record, at magsumite ng kumpleto at consistent na documents para sa employment type mo. Mas malaking DP, co-borrower o mas abot-kayang variant ang nagpapataas ng chances mo. Ang final approval ay laging nasa bank.
"Sir, ma-a-approve kaya ako sa bank?" Ito ang pinaka-common na tanong sa showroom namin sa SJDM, mula sa mga buyer sa Bulacan hanggang Caloocan, Fairview at buong Metro Manila. Good news: hindi swerte ang bank approval. May sinusundang checklist ang mga bank, at kapag alam mo na ito, makakapaghanda ka na parang pro.
Sa guide na ito: ano ang tinitingnan ng bank, ang documents per employment type, ang income rule na nagdedesisyon sa karamihan ng applications, at ang mga karaniwang dahilan ng denial. Gusto mo ng printable version? Kunin ang libreng PDF checklist sa ibaba.
Paano naaapektuhan ng down payment ang approval
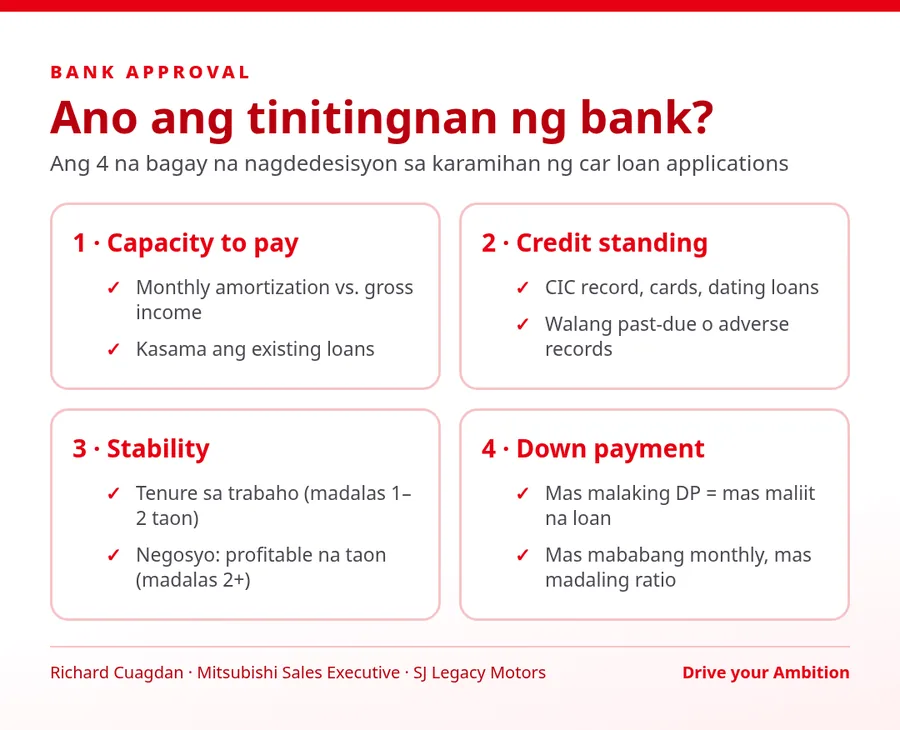
Unang tinitingnan ng bank ang monthly amortization mo kumpara sa income mo. Kapag mas malaki ang down payment, mas maliit ang loan at mas mababa ang monthly, kaya mas madaling pumasok sa ratio. Kapag maliit ang down payment, mas malaki ang loan, kaya kailangang kayanin ng income mo ang mas mataas na monthly. Depende sa bank at sa current dealer offer ang down payment options, kaya magtanong muna bago magdesisyon. (Para sa quick tips, basahin ang 10 car loan approval tips; para sa application steps, basahin ang paano mag car loan.)
Ano ang tinitingnan ng bank bago mag-approve
- Capacity to pay: ang gross monthly income mo vs. ang monthly amortization.
- Credit standing: ang history mo sa loans at credit cards, kasama ang CIC record.
- Stability: gaano ka na katagal sa trabaho, o ilang taon nang kumikita ang negosyo mo.
- Kumpleto at consistent: documents na tugma sa isa't isa at nave-verify.
- Edad at residency: may minimum at maximum age ang bank at pwedeng itanong kung gaano ka na katagal sa address mo.
Ang 30–35% income rule (DTI)
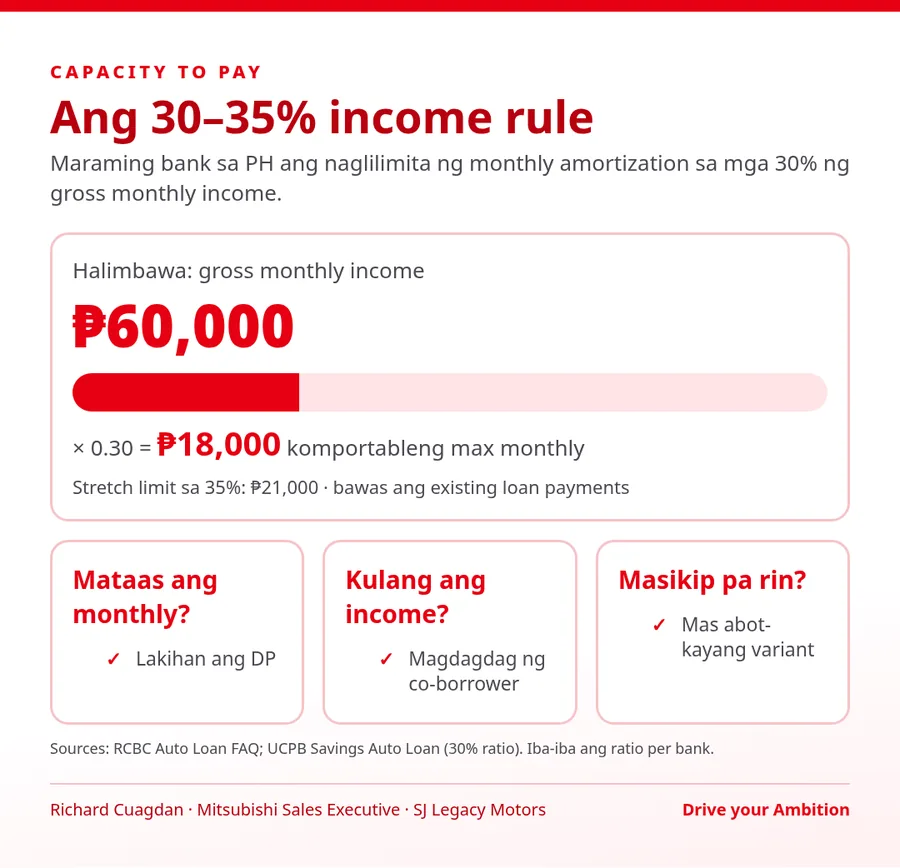
Maraming bank sa Pilipinas ang naglilimita ng monthly car amortization sa mga 30% ng gross monthly income. Halimbawa, ang RCBC at UCPB Savings ay may published na 30% ratio. May mga lender na medyo flexible, kaya mag-plano sa 30% hanggang 35% lang, at tandaan na kasama sa bilang ang ibang existing loans mo.
Quick formula: Gross monthly income × 0.30 = komportableng maximum monthly amortization.
Halimbawa: ₱60,000 × 0.30 = ₱18,000. Kung mas mataas dito ang monthly ng gusto mong unit, pwedeng lakihan ang DP, magdagdag ng income ng co-borrower, o pumili ng mas abot-kayang variant.
Hindi sigurado kung saan ka papasok? Basahin ang how much car can I afford.
Credit standing at ang CIC report mo
Chine-check ng bank kung may adverse credit records ka, gaya ng past-due credit cards, unpaid loans o bounced checks. Ang Credit Information Corporation (CIC) ang nag-iipon ng data na ito sa ilalim ng RA 9510, at pwede mong i-request ang sarili mong CIC credit report sa accredited partners nila bago ka mag-apply. Kung may mali o outdated, pwede kang mag-file ng dispute sa CIC.
- Magbayad ng credit cards on time nang ilang buwan bago mag-apply.
- I-settle o i-restructure ang past-due accounts at itago ang proof.
- Iwasang mag-apply sa maraming loans nang sabay-sabay.
Requirements per employment type
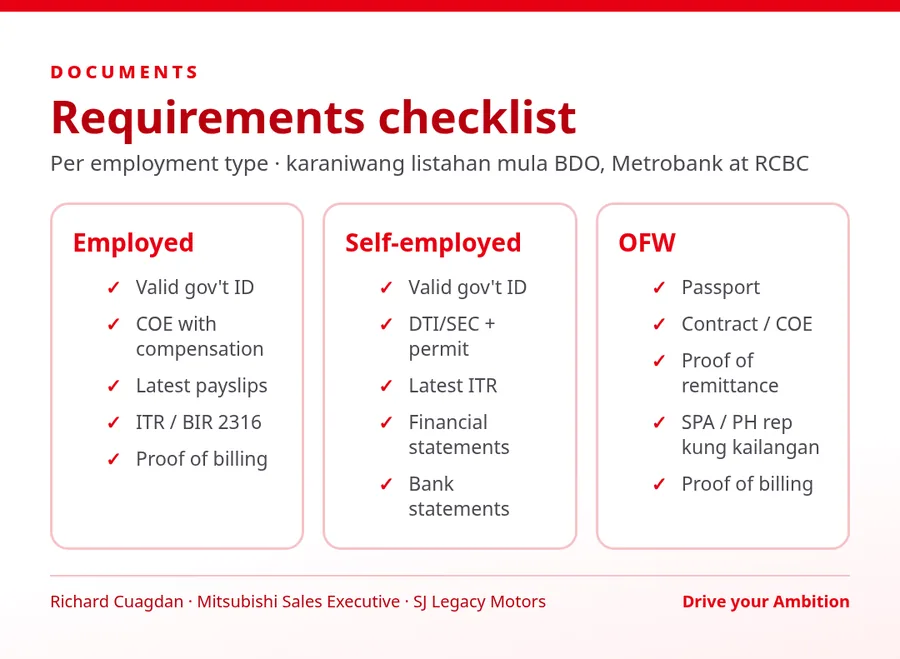
Iba-iba ang eksaktong listahan per bank, pero ito ang karaniwang hinihingi (base sa published requirements ng BDO, Metrobank at RCBC):
Locally employed
- Application form at valid government ID
- Certificate of Employment with compensation (COEC)
- Latest payslips at/o ITR o BIR Form 2316
- Proof of billing
- Kadalasan at least 1 hanggang 2 taon sa current employer, depende sa bank
Self-employed at business owners
- DTI o SEC registration at business permit
- Latest ITR at financial statements (audited sa ibang bank)
- Recent bank statements (karaniwang ilang buwan)
- Kadalasan mga 2 taon o higit na profitable ang negosyo
OFWs at seafarers
- Passport at contract o Certificate of Employment with income
- Proof of remittance sa mga nakaraang buwan
- Special Power of Attorney o representative/co-borrower dito sa Pilipinas, kung kailangan
OFW ka? Basahin ang OFW car loan guide para sa buong proseso.
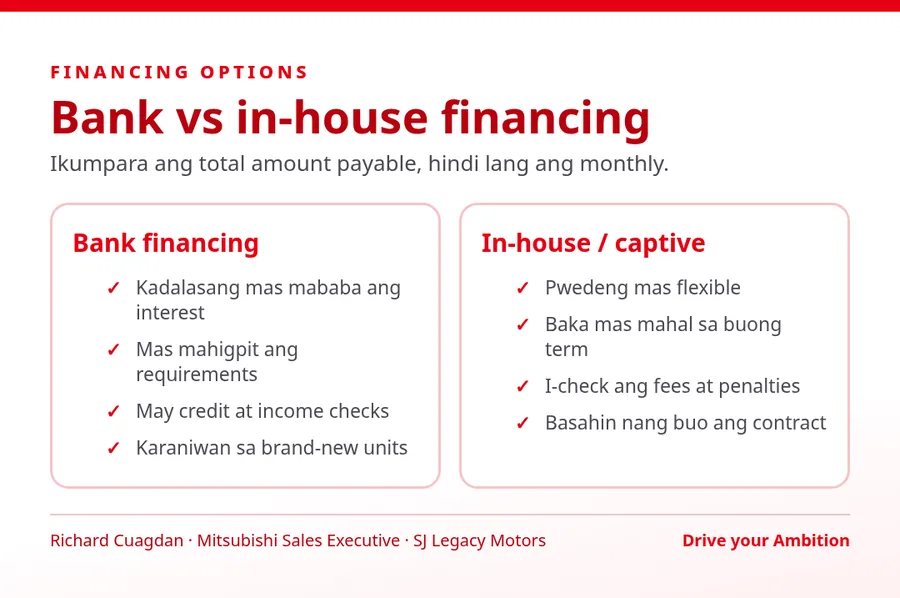
Bank financing vs in-house financing
Ang bank financing ay kadalasang mas mababa ang interest pero mas mahigpit ang screening. Ang in-house o captive financing ay pwedeng mas flexible sa requirements pero baka mas mahal sa kabuuan ng term. Detalyado ito sa bank vs in-house car financing. Tip ko: laging ikumpara ang total amount payable, hindi lang ang monthly.
Tips para tumaas ang chances mo
- Tamang laki ng loan. Pumili ng variant at DP na pasok sa 30% ng income.
- Magdagdag ng co-borrower, gaya ng asawa, na pwedeng isama ang income (subject sa rules ng bank).
- Ipakita lahat ng income na may proof: allowances, negosyo, rental, remittances.
- Consistent na documents. Parehong spelling ng pangalan, address at employer details sa bawat page.
- Linisin ang credit bago mag-apply.
- Tamang bank. Pwede kong i-submit sa higit sa isang partner bank.
- Maging reachable. Sagutin agad ang verification call ng bank.
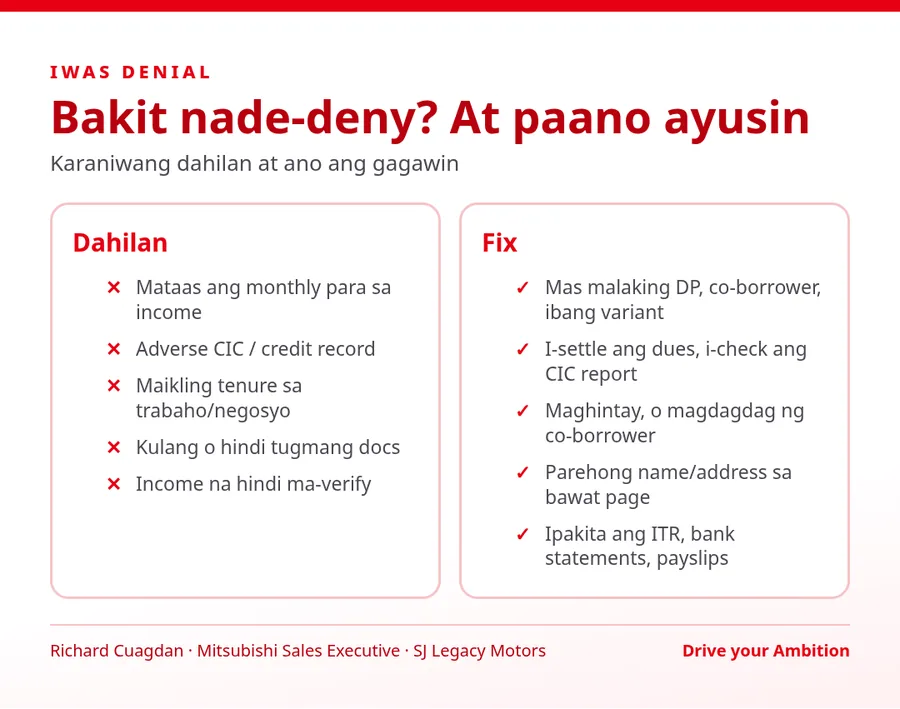
Karaniwang dahilan kung bakit nade-deny ang car loan
- Masyadong mataas ang monthly para sa declared income
- Adverse CIC o bank credit records
- Maikling tenure sa trabaho o bagong negosyo
- Kulang, malabo o hindi tugmang documents
- Income na hindi ma-verify (cash income na walang records)
- Hindi nasagot ang verification calls o bagsak sa address check
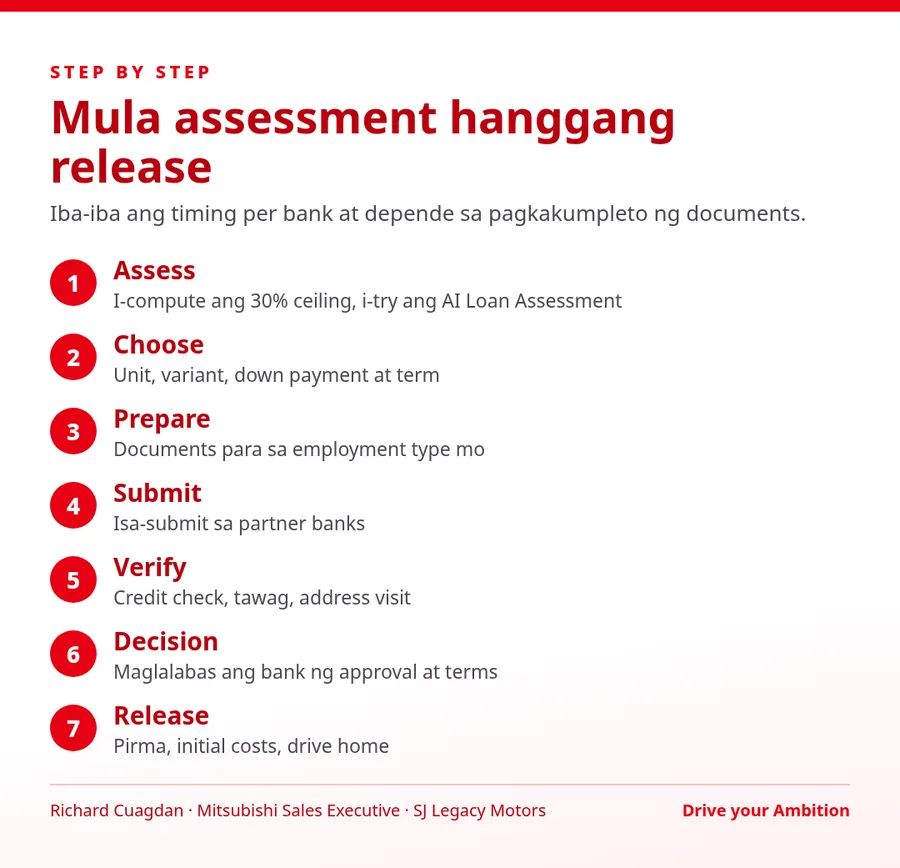
Step-by-step timeline
- Assess: i-compute ang 30% ceiling mo at i-try ang AI Loan Assessment.
- Choose: pumili ng unit, variant, down payment at term.
- Prepare: kumpletuhin ang documents para sa employment type mo.
- Submit: ako ang magsa-submit ng application mo sa partner banks.
- Verify: chine-check ng bank ang credit mo, tatawagan ka at ang employer mo, at pwedeng bisitahin ang address mo.
- Decision: maglalabas ang bank ng approval at terms. Iba-iba ang timing per bank at depende sa pagkakumpleto ng file mo.
- Release: pirma, bayad ng initial costs kung meron, at drive home na.
Saan magsisimula sa Metro Manila at Bulacan
Ako si Richard Cuagdan, authorized Mitsubishi sales executive sa San Jose del Monte, Bulacan, at tumutulong ako sa mga buyer sa buong Bulacan at Metro Manila, kasama ang Quezon City. Pwede mong gawin muna online ang assessment at pag-send ng documents, tapos bumisita kapag ready ka na.
Sources
- RCBC Auto Loan FAQ (amortization not exceeding 30% of gross monthly income)
- UCPB Savings Auto Loan (30% credit ratio)
- Metrobank Car Loan application requirements
- BDO Auto Loan requirements
- CIC: About your credit report
Iba-iba ang requirements at ratios per bank at pwedeng magbago. Lahat ng resulta mula sa aming tools ay Pre-qualified estimates lamang; ang financing ay laging subject to bank approval.
Libreng PDF
Car Loan Approval Checklist
Libreng download: documents, DTI worksheet at timeline sa iisang PDF.
Related reading
- How to Get Your Car Loan Approved in the Philippines: What Banks Check
- Car Loan Philippines: 6 Myths, Debunked
Frequently asked questions
Ano ang tinitingnan ng bank bago i-approve ang car loan?
Pangunahin: ang capacity to pay mo (monthly amortization vs. gross income), ang credit history mo kasama ang CIC record, gaano ka-stable ang trabaho o negosyo mo, at kung kumpleto, consistent at nave-verify ang documents mo.
Nakakatulong ba ang mas malaking down payment?
Kadalasan, oo. Mas malaking DP = mas maliit na loan at mas mababang monthly, kaya mas madaling pumasok sa income ratio ng bank. Ang down payment options ay depende sa bank at sa current dealer offer.
Magkano ang kailangang sahod para sa car loan?
Walang iisang sagot. Mag-compute pabalik: ang monthly amortization mo ay dapat nasa mga 30% (hanggang mga 35% lang) ng gross monthly income mo. May mga bank din na may minimum gross monthly family income, kaya i-check sa mismong bank.
Anong documents ang kailangan kung employed ako?
Kadalasan: application form, valid government ID, Certificate of Employment with compensation, latest payslips at/o ITR o BIR Form 2316, at proof of billing. Iba-iba ang eksaktong listahan per bank.
Pwede ba mag-car loan ang self-employed o freelancer?
Oo. Karaniwang hinihingi ang business registration (DTI/SEC), ITR at financial statements, at ilang buwang bank statements. Maraming bank ang naghahanap ng at least 2 taon na profitable ang negosyo.
Pwede bang mag-apply ang OFW habang nasa abroad?
Oo. Maghanda ng contract o Certificate of Employment with income, proof of remittance at passport. May mga bank na humihingi ng Special Power of Attorney o representative dito sa Pilipinas.
Nakaka-apekto ba ang CIC credit report sa approval?
Oo. Chine-check ng bank ang credit history mo, at ang adverse records gaya ng unpaid loans o past-due credit cards ay pwedeng maging dahilan ng denial. Pwede mong i-request ang sarili mong CIC credit report sa accredited partners ng CIC bago mag-apply.
Gaano katagal bago ma-approve ang car loan?
Depende sa bank at sa pagkakumpleto ng documents mo. Ang kumpleto at consistent na documents ang pinakamalaking factor na kontrolado mo. Ako na ang magfo-follow up sa bank para sa'yo.
Bakit nade-deny ang car loan?
Karaniwang dahilan: masyadong mataas ang monthly para sa income, adverse credit history, kulang o hindi tugmang documents, maikling tenure sa trabaho o negosyo, at impormasyong hindi ma-verify.
Kung na-deny ako, pwede ba ulit mag-apply?
Oo. Ayusin muna ang dahilan: babaan ang loan amount gamit ang mas malaking DP, magdagdag ng co-borrower, kumpletuhin ang documents o linisin ang credit record, tapos mag-apply ulit sa ibang bank o kapag umayos na ang sitwasyon mo.